

與時並進的行業:國際會計師聯合會主席Jean Bouquot專訪
國際會計師聯合會主席Jean Bouquot認為,聽取意見才能有效發揮領導能力,該國際會計機構正引領會計行業邁向更具可持續性、更能精通科技的未來。
撰文:A Plus
攝影:Jocelyn Tam
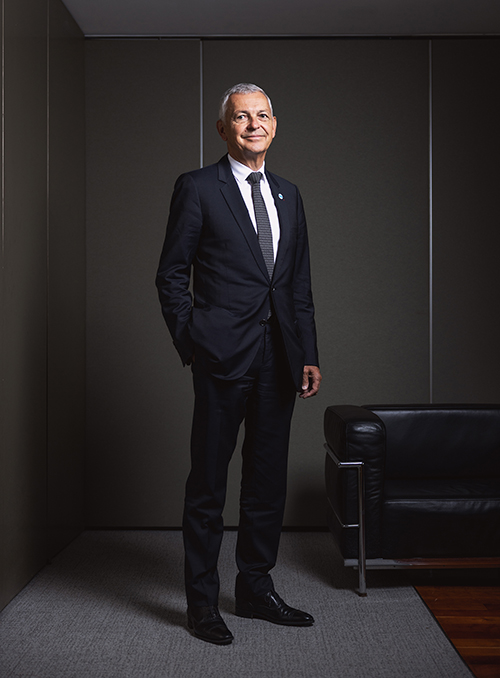
當Jean Bouquot於2024年底出任國際會計師聯合會(IFAC)主席時,他深知他正踏進在全球會計行業中最受矚目的職位之一。而他沒有料到的是,這亦迎來了多次意義重大的旅程。
Bouquot在上任後的首10個月內,到訪了20多個國家,緊密的行程令他足跡遍及世界各地,從香港的摩天大廈、黎巴嫩的財政部走廊、非洲的新興會計機構,以至拉丁美洲的持份者峰會。然而,他在談及這些旅程的意義時,其語氣中並未流露絲毫疲憊。
他解釋稱:「這些訪問對我們的成員組織來說意義重大。我們可以借此提升這些成員組織的知名度,我們亦與監管機構和持份者進行對談,同時強化我們自身的關鍵訊息。但最重要的是,我們能從成員組織中直接聽取他們反饋從IFAC所獲得的價值。」
對Bouquot而言,聽取意見是IFAC的核心使命。他表示:「我會將我的角色概括為積極參與、認真聆聽、同時需充滿好奇心和時刻交流互動。聆聽是至關重要。」
他語氣中的強調是有意為之的。現今世界瞬息萬變,他認為IFAC的工作重點並非只是發佈標準、聲明,而是連結、詮釋並擴大其187個成員組織的聲音。
他指出:「我們是一個聯合會,我們的力量源自於我們的成員組織。我的職責是確保他們的聲音獲得聆聽。」
Bouquot在訪港期間,熱情地談及香港會計師公會。他認為,香港會計師公會不僅是IFAC成員其中一個強大的本地專業會計機構,更視其為推動會計行業發展的全球合作夥伴。
Bouquot表示:「香港會計師公會是一個非常有影響力的機構,持續維持高度的國際參與。」他強調,公會很早便已加入成為IFAC成員組織,加上其在國際金融領域的策略性聯繫,使其成為IFAC的關鍵成員,長久以來一直為IFAC的管治作出貢獻。
透過信任建立價值
那麼,成員組織認為IFAC最具價值的地方在於哪些方面?Bouquot列舉了三個方面:質量、連繫性和前瞻性。
他詳述道:「我們所有工作都追求質量,連繫性是指我們為成員組織所帶來的聯繫,前瞻性是指放眼未來,為未來挑戰未雨綢繆。」
這種前瞻性立場反映了IFAC的獨有角色。它既非監管機構,亦不是準則制訂者(這些職能為確保其獨立性而被特意分拆),而是一個跨國界運作的聯合會,旨在為會計行業發聲。它致力於推行國際準則的採用,促進監管機構與會計師事務所的對話,並提倡會計行業在服務公眾利益上所擔當的角色。
「公眾利益」正是Bouquot不斷反覆提及的詞匯。他堅持道:「提供信任基礎、並為公眾利益服務,正是我們與眾不同之處。如果背棄這些原則,那麼會計行業將會失去其意義。」
在企業醜聞可令審計師的聲譽瞬間毀於一旦的時代,Bouquot深知信任的脆弱性。他的職業生涯因安達信倒閉而改變,而他曾在該事務所工作二十年。安隆醜聞在美國爆發時,身在法國的他也感受到衝擊。他回憶稱:「這事情令人十分震驚。這讓我明白到可靠性之重要性,不僅是對自己,也是對整體性而言。世界某一部份的脆弱性都可能會損害所有地區的信任。」
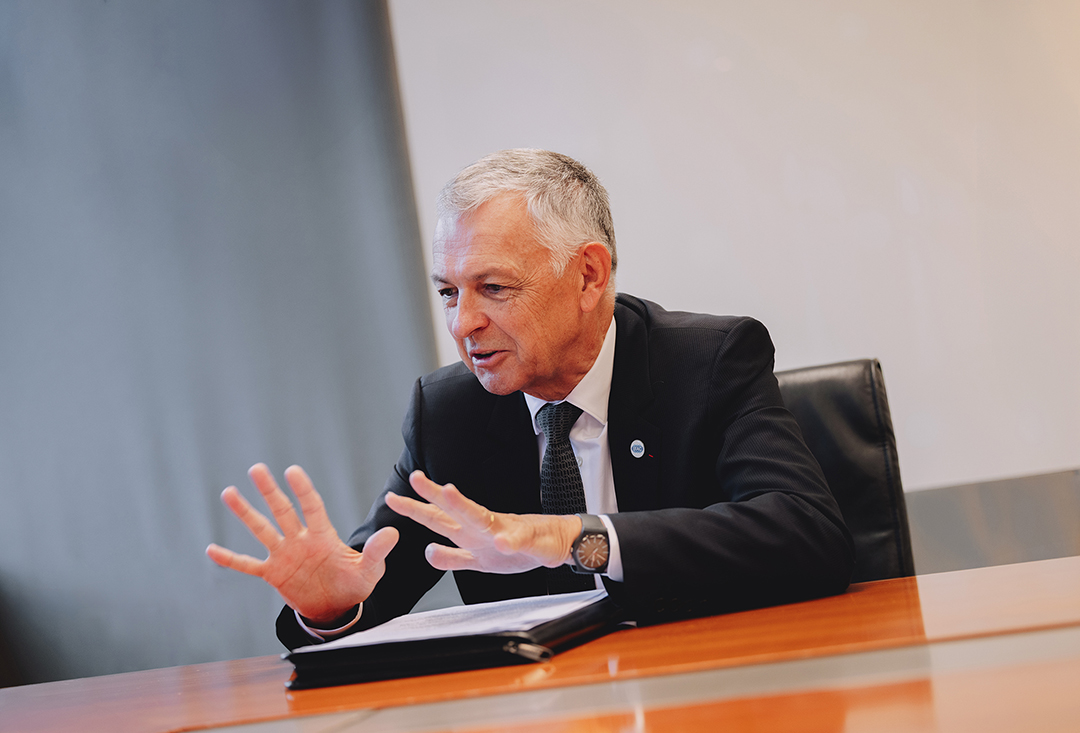
IFAC主席Jean Bouquot於2025年9月訪港期間接受了《A Plus》的專訪。訪問期間,公會促成了IFAC與香港主要持份者的對話。
可持續披露作為一項關鍵挑戰
如果說信任是會計行業的基石,那麼可持續發展相關資訊就是行業中其中一個前沿範疇。而相關討論仍在持續進行。
「首先要了解許多投資者、貸款機構、公司和持份者在決策過程中所需的資訊範圍的根本性轉變。其次,可持續發展資訊必須具備可信性,而這只有在資訊獲得鑒證後才能實現。」
IFRS基金會於2021年成立國際可持續準則理事會(ISSB),由Emmanuel Faber擔任主席,並於2023年中發佈了首兩項準則,即國際財務報告準則S1號和S2號。
對Bouquot而言,這是一個里程碑,但同時也是艱巨工作的開始。他承認:「我們仍有同業疑惑着我們在可持續發展方面所扮演的角色。」他警告說,如果沒有進行鑒證,可持續發展匯報有可能只是淪為公關門面工作。「製作資訊是一回事,但確保其達到適當的質量水平、可用於決策並對其進行鑒證,則是另一回事。這正是我們需要介入的地方。」
他表示,這需要提升技能和接受培訓。Bouquot強調:「你不能只是口頭上說『我是一名綠色會計師』。這需要具備真正的專業知識,而這正是專業會計機構的職責所在。我們已經取得顯著進展,但仍處於一項重要工作的早期階段。」
Bouquot指出,在其祖國法國,監管機構已經邁出重要一步:為可持續發展審計師推出90小時的認證課程。他本人也參加了該培訓課程,再次像學生一樣認真地上課及考核。他自豪地表示:「在法國,現在已有2,000名接受過這些培訓的審計師。這顯示出如果我們認真參與,就能產生巨大影響。」
對他而言,可持續發展教育不僅關乎技術技能,還關乎啟發新一代。「對於年輕一代來說,這可以成為一個新的目標意向。他們看到自己同時可以成為財務專家和符合投資者及持份者需求的非財務資訊專家。這使得這個行業變得更為有趣、更具吸引力,也更符合未來發展需求。」
這種吸引力不容忽視。在許多國家,會計系的入學人數持續下降。Bouquot認為,可持續發展相關資訊的匯報和鑒證有助扭轉這一趨勢。「年輕人渴望為具意義的變革作出貢獻。而這正是意義所在。」
即使現在已有關於企業應匯報哪些可持續發展相關資訊,以及應如何為其進行鑒證的新準則,然而對會計行業的信任仍然至關重要。「『漂綠』問題在過去一直困擾着我們,單靠準則並不能解決問題。這關乎他們如何應用這些準則,以及企業對這些資訊的重視程度。」
Bouquot再次強調,必須贏得信任。正如財務匯報一樣,會計師的職責是確保公司提供的可持續發展資訊具有可靠性。Bouquot表示,這項工作需要具有判斷力、獨立性和勇於指出不足之處。
中小企業的觀點
Bouquot對這方面的困難直言不諱。對於中小企業和中小型執業所而言,可持續發展往往被視為一項合規負擔。他表示:「如果將其視為成本,那麼我們就會偏離了目標。」
中小企業的態度亦大相徑庭。某些中小企業的領導者對此充滿熱忱,另一些則抱持懷疑態度。據Bouquot的經驗,許多中小企業的領導者出奇地投入參與。「許多中小企業領導者認為這很重要。他們會審視自己可以發揮作用的地方。在某些方面來說,中小企業適應起來可能比起在全球各地設有工廠的大型企業更為容易。」
儘管如此,Bouquot表示,合規負擔的觀念確實存在。在歐洲,可持續發展匯報已成為大型企業的強制性要求,並已逐漸出現阻力。他指出:「曽積極參與的歐洲,目前的發展步伐正在放緩。」
因此,挑戰在於溝通:將可持續披露視為作出充分知情的經濟決策的必要條件,而並非官僚負擔。Bouquot表示:「你的客戶和你的供應商都會如此期望,你不能置身事外。這是一個經濟行為的問題。」
人工智能 ── 工具而非取締
人工智能(AI)開闢了新的領域。對於一些人來說,AI對會計行業構成生存威脅。他堅定地表示:「AI是一種工具,不能取代會計行業。我們的職責是要判斷和抱持懷疑態度。如果不了解黑盒裏有甚麼,那麼我們又能提供甚麼保障呢?」
但這並不表示AI不會帶來顛覆性的改變。相反地,Bouquot認為AI正在重塑會計師的工作方式,尤其是數據分析、風險偵測和審計抽樣方面。不過,相關風險亦顯而易見:AI模型的不透明性、所需要的投資,以及或會忽略中小型執業所面對相關挑戰的問題。「我們必須確保小型事務所不會說,『這不適合我們,我們無法應對這些挑戰』。」
與此同時,他也看到了巨大的潛力。「AI讓我們得以存取以前無法分析的海量數據。只要我們克服恐懼、明智運用,它就能讓我們變得更重要。」
對於年輕會計師而言,AI並非障礙,而是助力。他表示:「許多人已經走在我的前面。對他們來說,這顯示出會計行業正積極參與塑造未來的議題。」
連結着可持續發展與AI的關鍵是職業道德。對於Bouquot而言,這一點是毋庸置疑。「我們在公眾利益方面扮演的角色,是其他行業無法可比擬。提供信任基礎,意味着我們必須遵守嚴格的職業道德守則。如果我們背棄這些原則,會計行業將會失去意義。」
這是一個永無止境的挑戰。「我們是凡人,困難亦將會一直存在。這就是我們強調培訓、教育和獨立監督的原因。信任是十分脆弱,我們必需要時刻保護。」
對Bouquot來說,職業道德並非抽象概念。這正是會計行業得以在醜聞、科技變革和政治風雲變幻中倖存下來的原因。這讓會計師不僅被視為技術人員,而更是信譽的守護者。
全球化行業 碎片化的世界
Bouquot也對地緣政治保持警覺。他回憶起國際財務報告準則實施前的日子,當時跨國公司必須在不同司法管轄區之間轉換帳目。他認為,準則趨同是市場驅動的必然行動,而會計行業也成功地實現了這一點。
現今,碎片化的陰影再次籠罩,尤其是在可持續匯報方面。「我們無法阻止政治環境變化,但我們可以協助業內人士瞭解彼此差異,並提供跨境專業知識。當中蘊含無限價值。」
在保護主義抬頭的時代,Bouquot認為IFAC發揮的全球角色比以往任何時候都更為重要。「我們希望保持全球化。」
為此,IFAC繼續優先舉辦其在非洲、中東、拉丁美洲和亞洲的「IFAC Connect」區域會議,以確保成員組織感受到其意見有被聽取及加緊彼此聯繫。
「我們不能被視為只是存在於世界某個地方的機構。這是關鍵所在,這使我們與眾不同,讓我們更為靈活、具有廣博知識、開拓創新。」
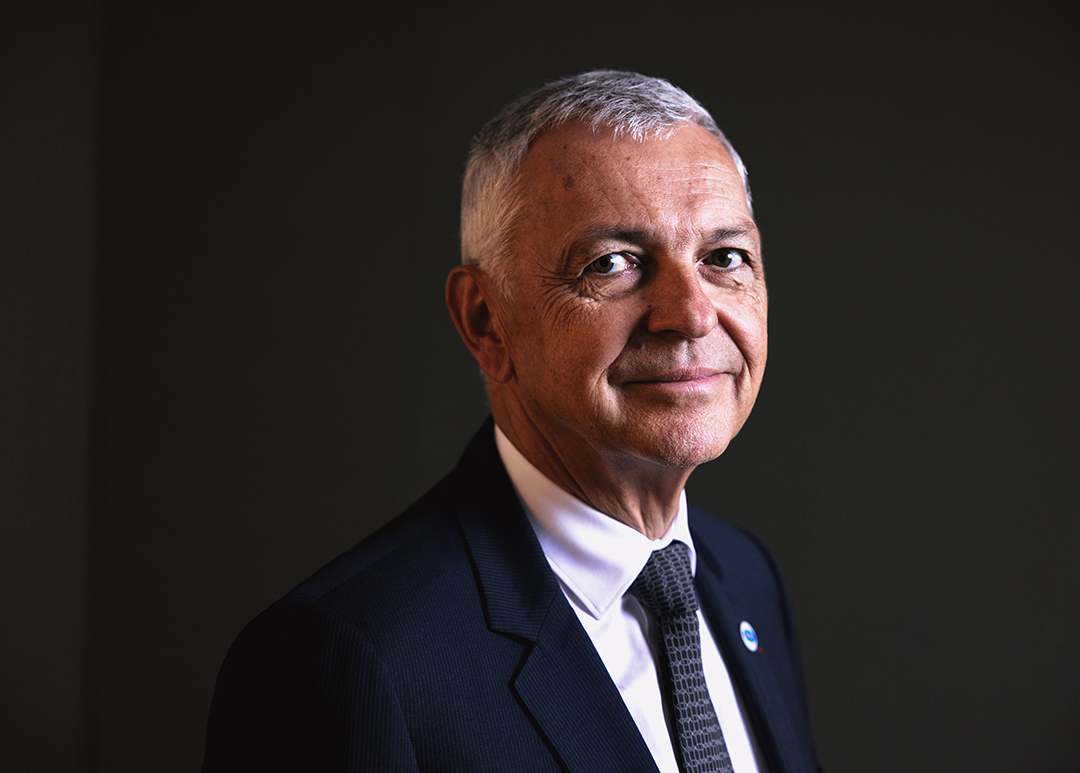
Bouquot於2024年11月成為IFAC主席。此前,他於2022年11月起擔任IFAC副主席。他於安永會計師事務所擔任過多個審計職位,並擁有逾44年審計經驗。
領導能力的啟示
Bouquot的個人經歷也為我們帶來了許多啟示。繼安達信之後,他加入了安永擔任審計合夥人直至2020年,並在此期間擁抱「值得信賴的顧問」之角色。他認為,審計工作並不只是簽署帳目,更關乎進行對話。「客戶並不希望你只簡單說句『你的帳目沒問題』。他們期望的是獲得深刻見解。」
獲得指導亦同樣重要。他強調:「傳遞,傳遞,傳遞!你可以從一開始就貢獻力量,你能帶來全新觀點。你也許會犯錯,但至少能從中學習。你下次處理事情時就可以採用不同的方式。」 這種精神,即是聆聽、傳遞、參與,現已成為他於主席任期內的核心標誌。
當被問及他對於十年後的會計行業有何看法,Bouquot樂觀地指出,會計行業將是更具靈活性,更為全球化,並且植根於道德價值中。各項挑戰依然艱巨,包括可持續發展、AI、吸引新人才、籌資和職業道德。但他指出,優勢亦同樣存在,包括多元文化、聯繫性和創造力。
他強調:「關鍵在於靈活性,對世界保持開放亦是關鍵所在,而且始終要以公眾利益為依歸。」
專訪結束後,他將收拾好行裝,準備開始下一趟旅程:他首先會回到法國出席一場關於女性於會計界的會議,隨後再前往另一個IFAC成員國。對於Bouquot而言,IFAC正是會計行業持續與時並進的生動體現。
本文為編譯版本,原文A profession on the move首發於香港會計師公會會員雜誌《A Plus》2025年第4期。
