

堅守價值觀: IESBA主席Gabriela Figueiredo Dias專訪
國際會計師職業道德準則理事會(IESBA)主席Gabriela Figueiredo Dias認為,當市場波動時,職業道德操守並不會隨之動搖。她於本文中談及可持續發展的挑戰,以及IESBA如何重新審視其準則制訂的方針
撰文:Jemelyn Yadao
攝影:Jocelyn Tam
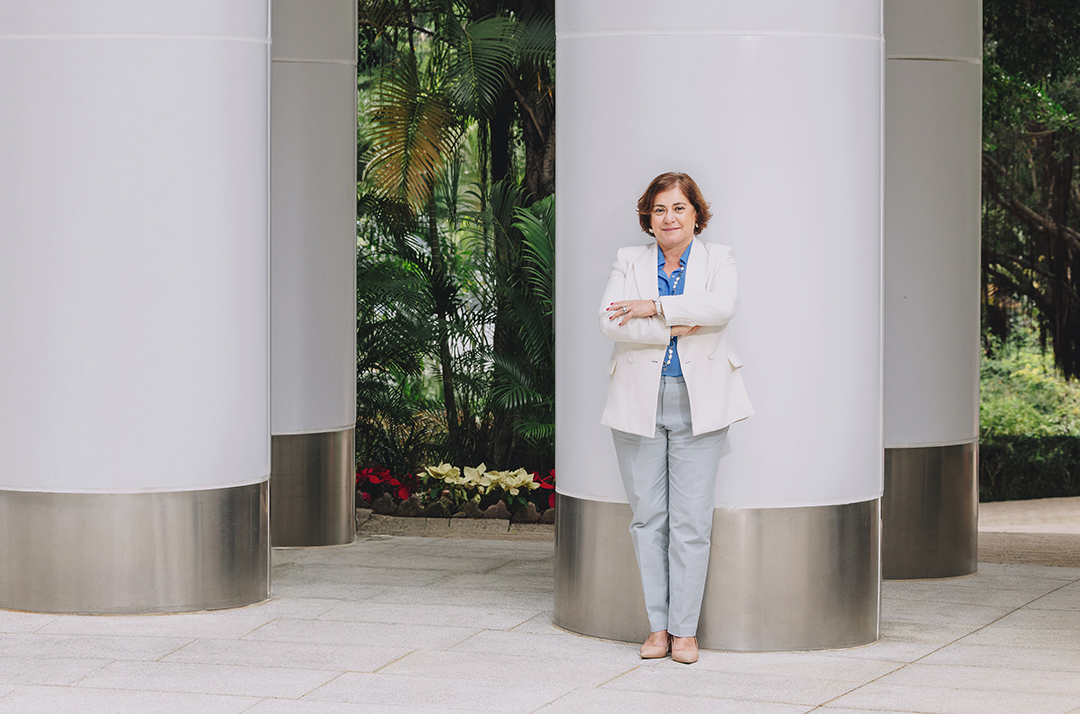
IESBA主席Gabriela Figueiredo Dias對會計專業人士現正面對的挑戰有着透徹的了解。她告誡道,在一個日益容易受到衝擊的世界中,企業可能會受到狹隘視野所誘惑。
「或許現在有觀點或說法認為,在這些時代變革與監管變遷的時期,應將焦點放在競爭力和盈利能力上,而道德操守的重要性則相對地下降。但事實恰恰相反。」
作為IESBA主席,Dias在監管轉變與市場急速轉型的背景下,對制訂會計師道德操守準則的辯論中擔當着重要角色。她解釋道:「這正是IESBA一直以來致力探討的課題之一,反思在充滿不確定性與變革的環境下,道德操守所扮演的角色。我們在過去數月所得出結論是,道德操守比以往任何時候都顯得更為重要,因為它發揮着基礎性和穩定的角色。」
Dias認為,原因也在於道德操守的長遠性質。她解釋道:「道德操守並不會隨着政治局勢或科技演變而改變。它關乎原則和價值觀,為專業人士的專業判斷奠定基石,其意義遠超於合規要求。因此,當規則不復存在,並當規則與監管要求的約束力減弱時,唯有一項事物對全球專業人士而言仍然共同,且恒久穩定並內在於其專業實踐之中的要素——那就是道德操守。」
Dias於2022年首次獲委任為主席,並於2025年1月獲得續任。她表示其第二個任期甫開始就適逢了重大外部挑戰。她回憶道:「我們需要退一步思考:理事會現正面對哪些風險和機遇?我們正在做甚麼工作,以及如何做、為何而做?如果沒有我前三年所積累的知識經驗,要駕馭我們當前不斷變化的環境,將會非常困難。」
她關鍵地劃分出IESBA所從事的工作屬於規範性且制度化的專業道德操守 (hard ethics),而非一般抽象的倫理討論。「我們的角色不是制訂倫理規則,也並非關注是否與人為善。這關乎專業操守,以及指引專業人士在執行工作時的行為規範。會計師負責編制、審核或鑒證財務和非財務資訊。他們還提供稅務服務。這些工作必須要秉守誠信,但誠信可能會受到許多不同威脅的影響,例如,利益衝突、財務利益、過於密切的關係或知識匱乏。」
她補充說,IESBA的職責是建立能讓專業人士應對這些威脅的基準,並「以全球認可的正確方式解決道德困境,同時兼顧公眾利益和行業利益。」
Dias指出,IESBA的《國際專業會計師道德守則》(下稱《守則》)已在130多個司法管轄區被採納或使用,對於防範匯報失誤以至更嚴重的問題,例如財務詐騙,均具有關鍵作用。「倘若財務資訊的完整性受到損害,而你是負責該資訊的會計師,你需要決定是否接受或拒絕該資訊。你可以採取多種應對選項,而《守則》會為你提供相關指引。」 她解釋道,並以《應對不遵守法律法規》(簡稱「NOCLAR」)的框架為例,說明各項準則如何協助會計師應對不同困境。
「若能嚴格遵循這些準則,就能防範許多問題,因為往往只需透過一項簡單直接的行動,你就可以防止將一些小問題加劇成嚴重問題。」
搭建溝通橋樑
作為主席,Dias視她的職責為建立聯繫。「我的工作是為理事會制訂策略性方向,並在眾多請求、憂慮和變化中決定前進的路向。但我也認為,我的角色是在不同利益、不同人士、不同持份者群體之間搭建溝通橋樑。要確保這些橋樑能順利建成,並讓所有人士受益,這可能是最令人興奮、最具挑戰性的工作。」
這一項挑戰源於專業道德機構處於多種相互競爭利益的交匯點。Dias表示:「全球準則制訂者會被許多人士、團體和利益所包圍,這不僅因為我們的全球性性質,還因為我們處於行業與其利益以及公眾利益之間。」
Dias所採取的方針包括積極聆聽。「我需要聆聽各方意見,以及確保理事會根據我們所聽取的意見運作並達成有關成果。但這並不表示我們會全盤採納,言聽計從,而是代表着我們需要對周遭一切保持高度關注,以確保在制訂準則、發表演說或提出思想領導觀點時,這是理事會基於這些不同利益、觀點和事實,經過策略性反思而得出的結果。」
這種關注度促使IESBA重新審視其2025-2026年工作計劃,並最終於2025年6月對其進行更新,以在這充滿不確定性的時期為道德領導力提供支持。Dias指出:「於2024年底至2025年初,我們意識到我們需要停下腳步、深入反思,思考我們自身角色、使命,以及服務公眾利益的方式。當時,我們已訂下了一些期限,以及一些計劃達成的里程碑。但是,行業環境突然發生變化,而與此同時,亦出現了對準則制訂感到疲憊的情況。專業人士、專業機構、甚至監管機構,都在盡力納入、實施和採納我們已發佈的所有準則。」
經過反思,IESBA總結認為,儘管其使命和目標應保持不變,但有必要調整工作模式。Dias表示:「我們需要進行一些調整和改進,以確保我們達致的成果具有最大的影響力和成效。為此,理事會在2025年6月作出了若干決定。」
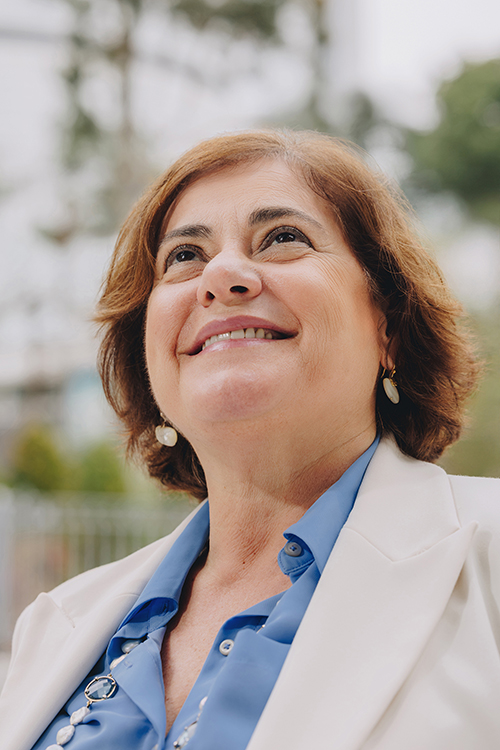
Gabriela Figueiredo Dias在2022年擔任國際會計師職業道德準則理事會(IESBA)主席前,曾任葡萄牙證券市場委員會執行主席。
更新工作計劃
更新後的工作計劃中包含的一個重要元素,就是啟用SMART框架(即簡化、動員、採用、回應和針對性行動),以指引IESBA的各項工作。Dias解釋稱:「這是我們在內部所有項目中實施的框架。這意味着對於每個項目,我們需要確認或檢查現行做法是否足夠精簡,或是否可透過簡單的方式來進行、是否有助推動採用,以及是否已對我們所知道的情況作出回應。」
該框架還強調根據持份者度身制訂參與方式。Dias說:「重點不在於每年舉行100次會議。我們決定在外展工作和持份者參與方面採取更具結構性的方針,以確保所有相關的持份者的聲音都能被聽見,並將其納入決策參考中,同時亦與最需要我們的持份者保持密切聯繫。」
Dias指出,該框架還能加強問責性。「這意味着,我們的持份者會根據我們宣稱的行動,對我們的實際行動進行審視。我們希望提高透明度和解釋的能力,以說明為甚麼我們選擇某種方式行事,而非採用其他方式進行。」
此外,另一項重要決定為暫緩新準則的制訂,集中於支持近期發佈準則的全球採用與實施。IESBA承諾,2027年之前不再發佈任何新的重大準則,最後發佈的準則為2025年1月的可持續道德準則。
Dias指出:「這意味着,我們將為持份者提供充裕的時間,以實施過去數年所發佈的各項準則。坦白說,IESBA在過去六年發佈了大量準則,其中大部分有關於獨立性領域,這對專業人士而言是較難實施的領域,因為他們需要修改系統和變更政策才能實施。我們都明白到這一點。因此,IESBA 的目的並不是單純發佈準則。我們需要這些準則得到正確採納、實施和執行。」
於2024年7月成立的IESBA採納與實施工作組,在IESBA調整優先事項中發揮關鍵作用。Dias稱:「該工作組對IESBA而言是全新嘗試。我們現在非常專注於支持持份者的準則採納和實施的工作。我們並不只是發佈準則,然後留待他人執行實施,而是會親力親為,像照顧自己的孩子般悉心照料。」
Dias補充道,這種反思並不會妨礙IESBA與其他各方的互動。「這並不會限制我們與持份者拉近距離,反而有助我們積極聆聽、開放包容,並以更有意義的方式進行互動。」
可持續發展挑戰
IESBA可持續發展準則為Dias口中所稱的「IESBA史上一個獨特的情況與成就」。為可持續匯報和鑒證而制訂的道德操守框架,歷經了兩年密集式的工作才推出。
Dias認為:「這關乎信念、目標和深入的對話,以連結專業人士與監管機構,並確保我們需要在特定的時間範圍內達成這項成果。」
這一迫切需要源於監管社群約在2022年發出的一項呼籲,其認為除了可持續匯報外,世界還需要針對非財務資訊鑒證制訂一套全球性規則,以及支持這兩方面的道德規則。這促使國際審計與鑒證準則理事會(IAASB)制訂了國際可持續鑒證準則第5000號(ISSA 5000),以及IESBA制訂了國際可持續鑒證道德準則(IESSA)和對《守則》的相關修訂。該兩項準則均於2024年完成,這對兩個理事會而言均是重要成就。Dias稱:「全球環境瞬息萬變,碎片化的監管和準則可能是我們所面對過最差的結果,而此風險至今仍然存在。我們的持份者告訴我們,在為可持續性發展制訂一個道德與獨立性框架時,我們需要快速且大膽果斷地行動。」
Dias表示,對IESBA而言,這課題在很大程度上並非其所熟知的領域,且相關過程涉及前所未有的持份者參與。「與以往的其他準則發佈相比,此次的持份者性質和背景必須要更為多元化。我們需要納入不同的民間團體、投資者和專家的意見,確保我們已經盡一切所能以使這些準則的質量達到最高水平。」
目前的重點是要確保這些準則能夠有效實施。為支持準則的採納和實施而提供的各項材料,當中包括了有關可持續匯報和可持續發展相關議題的基本知識之短片,以至內容詳盡的專業技術文件。
此外,採納與實施工作組亦正在編寫司法管轄區描述,以識別需要重點支援的優先地區。Dias解釋稱:「這將可能包含組織聯合倡議行動、提供技術支援或進行一對一交流。每個司法管轄區的情況都有所不同。香港亦有參與其中,並且是我們重點關注的優先司法管轄區之一。」
Dias讚揚香港是首批採納國際可持續道德準則的司法管轄區之一。「作為先行者,這展現了香港在採納道德準則和構建強大而穩健的道德環境方面的專注與領先的表現。」
Dias強調,這段旅程不會隨準則採納而結束,而香港憑着其制度優勢,在道德方面採取了「具有前景」的方針。她補充道:「這需要有效實施,而我認為香港在這一方面已具備充分條件。香港擁有完善的監管機構,香港會計師公會亦在道德教育方面發揮領導作用,這對於一切順利運作以惠及行業和公眾利益方面至關重要。」
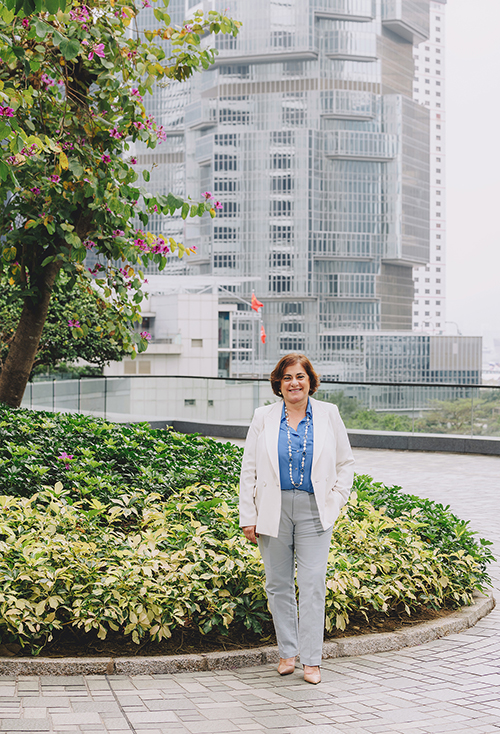
Dias計劃將專注於建立更強烈的道德文化、為全球採用IESBA準則提供更好的支持,以及以優化的方式推進IESBA工作。
2026年優先事項
為應對瞬息萬變的科技發展,IESBA於2023年對《守則》進行了與科技相關的修訂。Dias稱:「我們認為這些準則仍然切合所需,且提供了必要的回應。」
然而,真正的挑戰在於保持會計師的價值所在。Dias表示:「我們深知科技的應用對於會計行業至關重要。但至為關鍵的是,要讓這行業維持提供其主要產品,亦即是信任。專業會計師所提供服務的誠信、工作中的人為要素,以及他們所運用的專業判斷,正是會計的價值所在。這意味着會計行業必須清楚意識到,使用科技和人工智能(AI)可能引發的道德風險,並且具備識別這些風險的能力。」
Dias觀察到,科技(特別是AI)、可持續匯報的責任和管治要求,正在重塑首席財務官的角色,首席財務官的角色演變被視為一個新興的道德議題。Dias表示:「儘管《守則》已經包含適用於商界專業會計師的原則,但鑒於首席財務官的角色已深受新趨勢和新挑戰的影響,我們無法確定《守則》是否仍然適用。與此同時,首席財務官晉升為首席執行官的情況亦越趨常見。」Dias補充稱,這意味着首席財務官面對道德困境的情況日益增加。
IESBA的新項目旨在探討首席財務官角色演變所涉及的道德考量,並可能為首席財務官應對道德困境方面提供指引。
而另一項隱憂是現實中並非所有首席財務官都是專業會計師。Dias提出:「我們該如何解決這種不一致的情況,而同時維護公司及公眾利益?我們已經透過一項脈動調查來展開有關工作,並將對全球首席財務官進行更廣泛的調查。」
2026年的第三個重點項目是制訂企業文化與管治框架。此全球基準旨在支持會計師事務所實施道德文化和管治的關鍵原則,從而系統性地促進更為良好的個人行為,以完善現有的道德要求。
廣納賢才
Dias對年輕一代及其特質擁有深刻了解,這促使她發現道德操守是吸引新一代會計師的關鍵所在。「我確實相信,道德操守是應該被大力地用來吸引人才投身這行業的要素之一。即使有些企業似乎輕視誠信等價值,但我堅信,在不久的將來就會證明,堅守誠信和道德的企業才是最終贏家,而新一代正是這一變革的重要推動力量。」
Dias指出,現今的專業人士擁有上一輩所欠缺的優勢。「現在,你根本無法隱藏任何事情。」這種透明度使他們對道德缺失行為的容忍度降低。她還表示:「他們現在能夠輕易獲取所有資訊,而且是受過良好教育的一代,這讓他們能夠融會貫通,並且明白到從聲譽角度而言,他們不會想參與任何可能登上報紙頭條的事情。」
在Dias看來,這是一個機遇。她表示:「將道德操守作為這一行業的獨特之處,即是專業會計師必須遵守其獨有的道德守則,這在吸引和留住人才方面將會發揮重要作用。」
Dias談及她2026年1月的訪港之行,她表示希望為有效溝通「敞開大門」。「此次訪問香港,是基於這一信念:我們對未來合作的關係前景可期,而香港在看待及採納道德準則方面,也呈現出良好景象。」
在一個瞬息萬變的世界中,Dias認為,建立在共同道德原則為基礎的穩定夥伴關係,是行業保持韌性的必要條件。「最重要的是,我們在離開香港時,感覺得到IESBA與香港的持份者(特別是香港會計師公會)之間的信任得以加強,並且願意為追求共同目標而合作。」
本文為編譯版本,原文Unshakeable values首發於香港會計師公會會員雜誌《A Plus》2026年第1期。
